Portfolio Report
Example Diversified Portfolio · computed 2026-10-24 · period 2y · 15 assets · USD 100,000
Key metrics
| Annual return | 15.36% |
|---|---|
| Volatility | 14.96% |
| Sharpe | 0.69 |
| Sortino | 0.97 |
| Max drawdown | -17.48% |
| Calmar | 0.88 |
| VaR 95% | -1.39% |
| CVaR 95% | -2.09% |
| Beta | 0.80 |
| Alpha | 2.56% |
| Skew / kurtosis | 0.70 / 13.85 |
| Effective N | 1.0 |
Risk detail
| mVaR 95 / 99 | -1.09% / -3.86% |
|---|---|
| Average drawdown | -2.79% |
| Kelly / half-Kelly | 6.89 / 3.44 |
| Optimal leverage | 6.89x |
| Growth rate | 53.06% |
Holdings
| Ticker | Sector | Weight | Price |
|---|---|---|---|
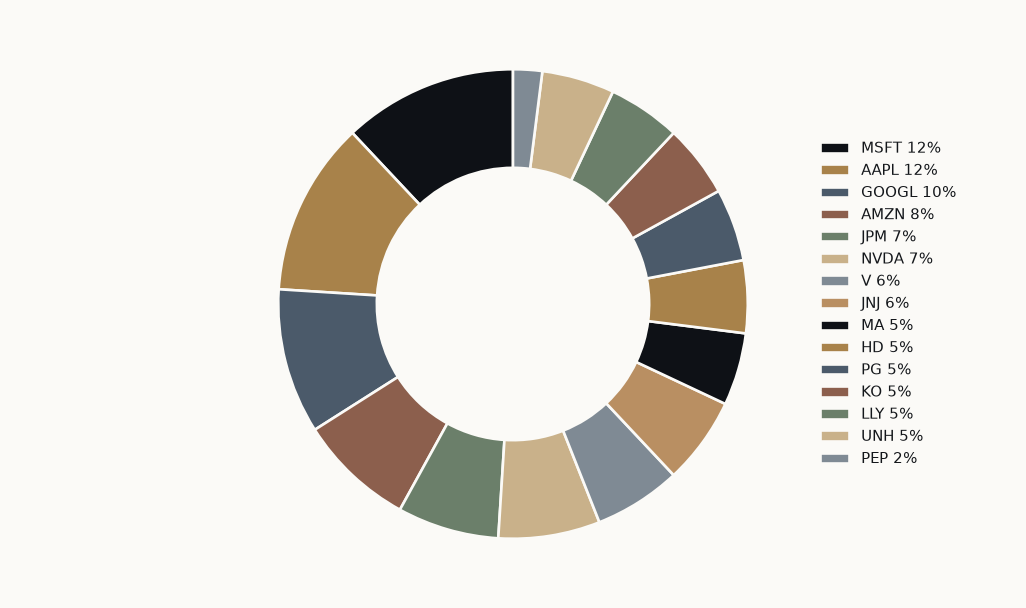
| AAPL | Technology | 12.0% | 347.73 |
| MSFT | Technology | 12.0% | 524.51 |
| GOOGL | Technology | 10.0% | 320.21 |
| AMZN | Consumer Discretionary | 8.0% | 248.00 |
| NVDA | Technology | 7.0% | 210.96 |
| JPM | Financials | 7.0% | 331.58 |
| JNJ | Healthcare | 6.0% | 263.81 |
| V | Financials | 6.0% | 407.92 |
| PG | Consumer Staples | 5.0% | 161.02 |
| UNH | Healthcare | 5.0% | 418.09 |
| HD | Consumer Discretionary | 5.0% | 319.83 |
| MA | Financials | 5.0% | 623.60 |
| LLY | Healthcare | 5.0% | 1273.46 |
| KO | Consumer Staples | 5.0% | 92.71 |
| PEP | Consumer Staples | 2.0% | 135.77 |
Stress scenarios
| Tech Selloff | -26.94% |
|---|---|
| Dot-com Crash | -52.80% |
| Geopolitical Crisis | -21.55% |
| Rate Shock (+200bps) | -16.16% |
| 2008 Financial Crisis | -40.95% |
| COVID-19 Crash (Mar 2020) | -36.64% |
Risk, factors and assessment
Example Diversified Portfolio · 2026-10-24
Factor exposure
| Market | -0.13 |
|---|---|
| Size | 0.18 |
| Value | 0.29 |
| Momentum | 0.00 |
| Profitability | 0.48 |
| Investment | 0.55 |
| R² / adj. R² | 0.19 / 0.09 |
Distribution fit
| Distribution | AIC |
|---|---|
| Normal | -3243 |
| Laplace | -3331 |
| Student-t (best) | -3351 |
Assessment
The three largest positions are AAPL at 12.0%, MSFT at 12.0% and GOOGL at 10.0%, which is 34.0% of the book across three names. Effective diversification is 1.0 independent bets, so position sizing rather than the number of tickers drives the risk outcome.
Across the stress set the worst case is Dot-com Crash at -52.8% and the mildest is Rate Shock (+200bps) at -16.2%. A 95% daily CVaR of -2.1% means the tail loss on a bad day is roughly -2.1% of capital before any hedges.
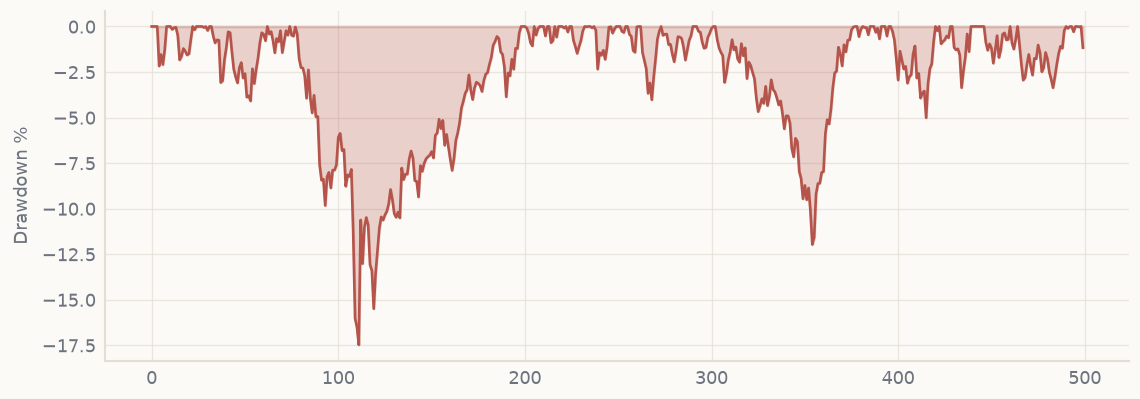
This portfolio demonstrates moderate risk-adjusted returns with a Sharpe ratio of 0.69, indicating adequate risk-adjusted returns. The Sortino ratio of 0.97 suggests effective downside risk management. Maximum drawdown of -17.5% occurred over 179 days, testing investor conviction during stressed periods.
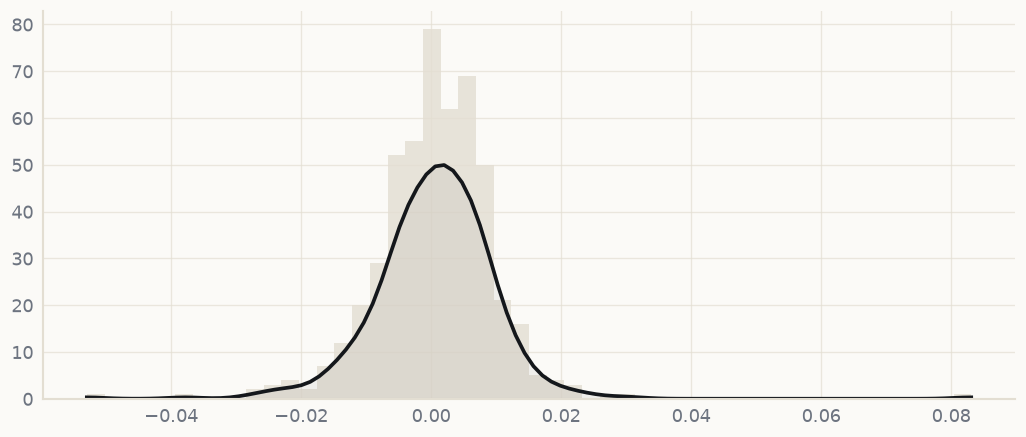
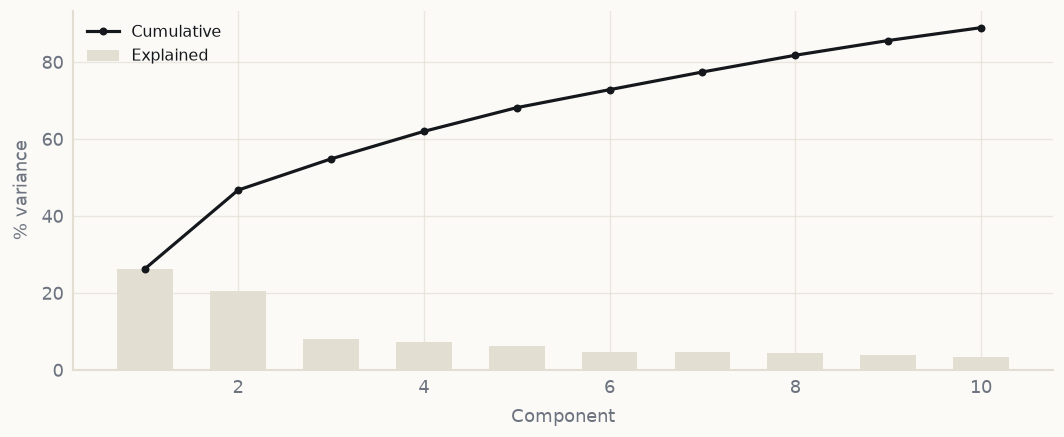
Portfolio exhibits a market beta of 0.80, indicating defensive positioning reducing market sensitivity. Alpha generation of 2.6% suggests positive security selection skill (R² = 0.77). Return distribution is best modeled by Student-t distribution. Jarque-Bera test indicates returns are non-normal with fat tails. PCA reveals first principal component explains 26.3% of variance.
Non-normal distribution detected - tail risk hedging recommended Volatility clustering detected - GARCH models may improve risk forecasting
Charts
Example Diversified Portfolio · 2026-10-24 · 2y
Portfolio Optimization & Quantitative Analysis
Institutional-grade quantitative analysis with Monte Carlo simulation, distribution fitting, factor decomposition, and extreme value theory.
Example Diversified Portfolio · computed 2026-10-24 · period 2y · 15 assets
Example: Diversified Growth Portfolio
$100,000 portfolio across 15 holdings with auto-detected sectors
| Ticker | Company | Sector | Allocation |
|---|---|---|---|
| AAPL | Apple Inc | Technology | 12% |
| MSFT | Microsoft | Technology | 12% |
| GOOGL | Alphabet | Technology | 10% |
| AMZN | Amazon | Consumer | 8% |
| NVDA | NVIDIA | Technology | 7% |
| JPM | JPMorgan Chase | Financials | 7% |
| JNJ | Johnson & Johnson | Healthcare | 6% |
| V | Visa | Financials | 6% |
| PG | Procter & Gamble | Consumer Staples | 5% |
| UNH | UnitedHealth | Healthcare | 5% |
| HD | Home Depot | Consumer | 5% |
| MA | Mastercard | Financials | 5% |
| LLY | Eli Lilly | Healthcare | 5% |
| KO | Coca-Cola | Consumer Staples | 5% |
| PEP | PepsiCo | Consumer Staples | 3% |
Sector Allocation
Ann. Return
15.4%
Geometric mean
Volatility
15.0%
Annualized σ
Max Drawdown
-17.5%
179 days
Sharpe Ratio
0.69
Risk-adjusted
Sortino
0.97
Downside adj.
Beta
0.80
vs S&P 500
Alpha
2.6%
Annualized
CVaR (95%)
-2.1%
Expected Shortfall
Risk detail
| mVaR 95 / 99 | -1.09% / -3.86% |
|---|---|
| Average drawdown | -2.79% |
| Kelly / half-Kelly | 6.89 / 3.44 |
| Optimal leverage | 6.89x |
| Growth rate | 53.06% |
Stress scenarios
| Tech Selloff | -26.94% |
|---|---|
| Dot-com Crash | -52.80% |
| Geopolitical Crisis | -21.55% |
| Rate Shock (+200bps) | -16.16% |
| 2008 Financial Crisis | -40.95% |
| COVID-19 Crash (Mar 2020) | -36.64% |
Assessment
This portfolio demonstrates moderate risk-adjusted returns with a Sharpe ratio of 0.69, indicating adequate risk-adjusted returns. The Sortino ratio of 0.97 suggests effective downside risk management. Maximum drawdown of -17.5% occurred over 179 days, testing investor conviction during stressed periods.
Non-normal distribution detected - tail risk hedging recommended Volatility clustering detected - GARCH models may improve risk forecasting
Return Distribution Analysis & Normality Tests
Jarque-Bera Test
Normality
3950.72
Non-Normal ✗
Skewness
Asymmetry
0.701
Kurtosis
Tail heaviness
13.850
Distribution Fitting (AIC Criteria)
| Distribution | Mean | Std Dev | VaR 95% | AIC |
|---|---|---|---|---|
| Normal | 0.0006 | 0.0094 | -1.49% | -3243 |
| Laplace | 0.0009 | 0.0093 | -1.42% | -3331 |
| Student-t (Best) | 0.0009 | 0.0090 | -1.29% | -3351 |
Non-Normal Distribution Detected: Returns follow a Student-t distribution better than Normal. This indicates fat tails - extreme returns occur more frequently than a normal distribution would predict.
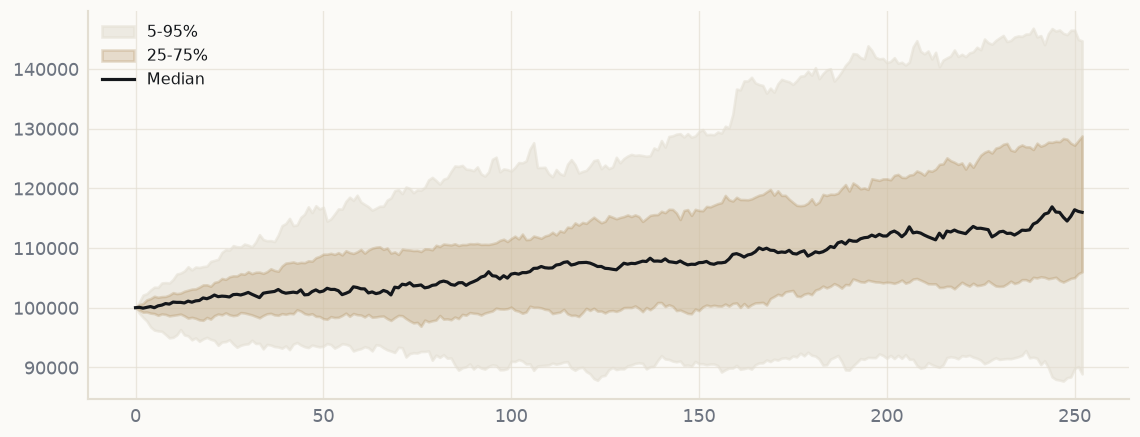
Monte Carlo Simulation (5,000 Paths, 1 Year Horizon)
Probability of Profit
76.2%
Mean Final Value
$108,250
Median Final Value
$107,241
VaR 95% (1 Year)
$89,720
95% Confidence Interval
$86,918 - $132,026
Value at Risk (VaR) Analysis
Historical VaR (95%)
Empirical percentile
-1.4%
Historical VaR (99%)
Extreme tail risk
-2.4%
CVaR / ES (95%)
Expected Shortfall
-2.1%
Risk-Adjusted Performance Metrics
Sortino Ratio
0.97
Downside risk
Calmar Ratio
0.88
Return / Max DD
Omega Ratio
1.20
Gain/Loss ratio
Information Ratio
0.07
vs Benchmark
Drawdown Analysis
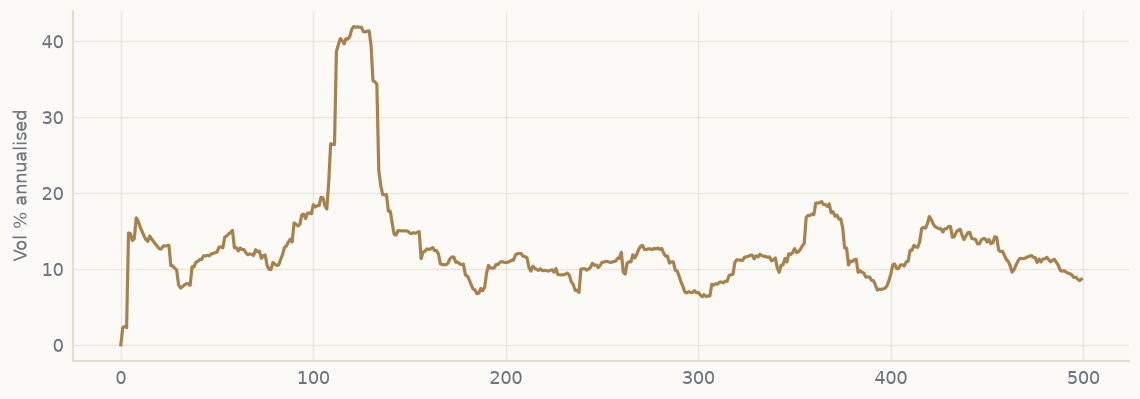
Rolling Volatility (63-day)
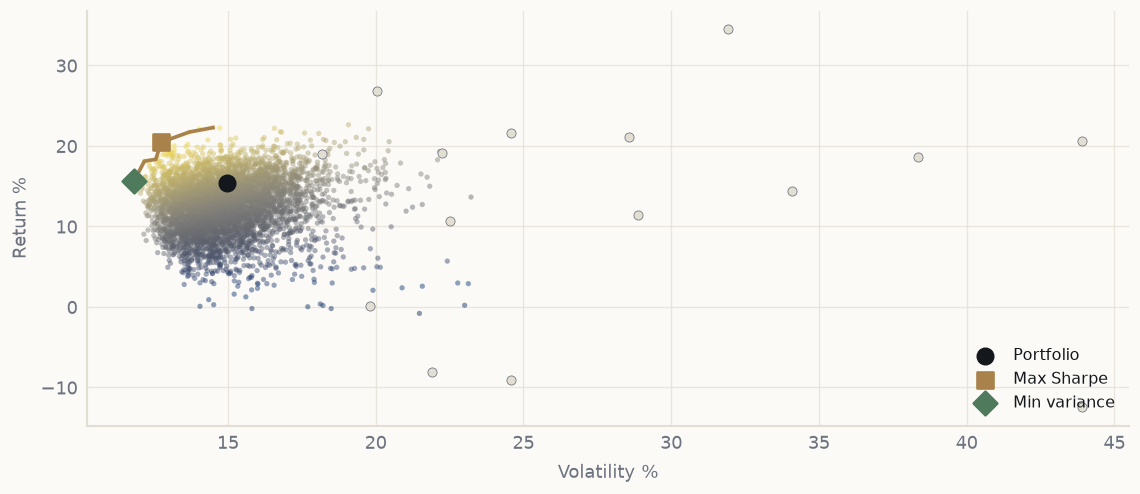
Mean-Variance Optimization (Markowitz Efficient Frontier)
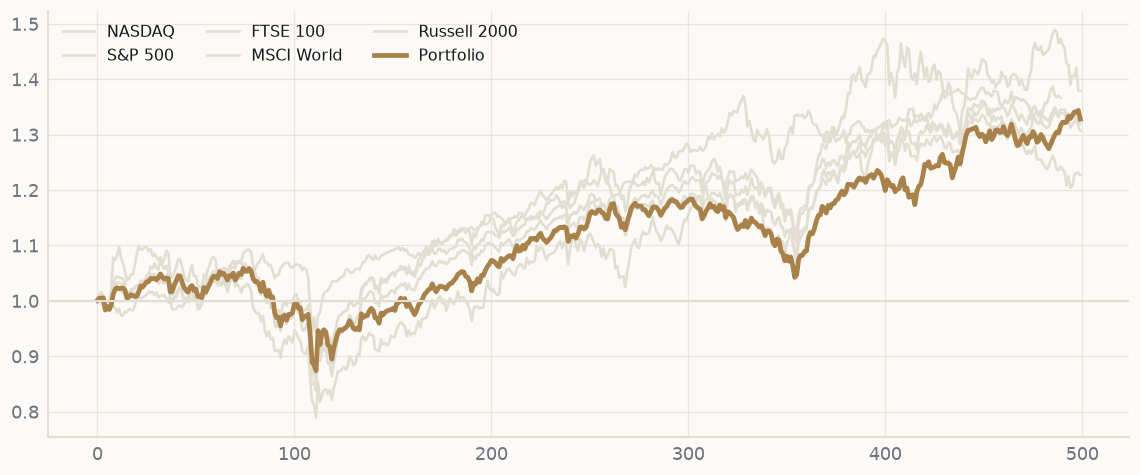
Portfolio Performance vs Benchmarks
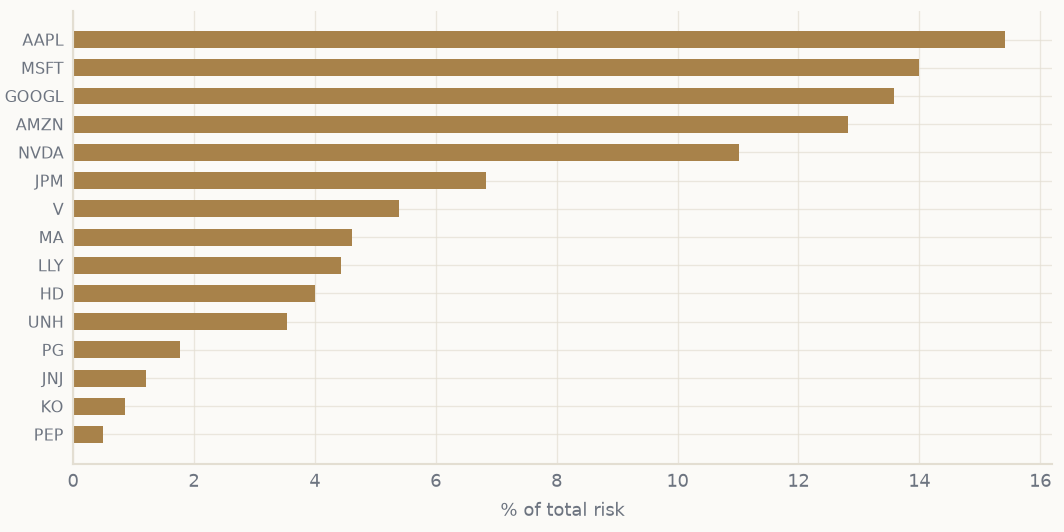
Risk Contribution Analysis
Effective N (Diversification)
1.0
Uncorrelated bets
Concentration (HHI)
100.2%
Lower is better
Diversification Ratio
0.00
Portfolio vs weighted avg
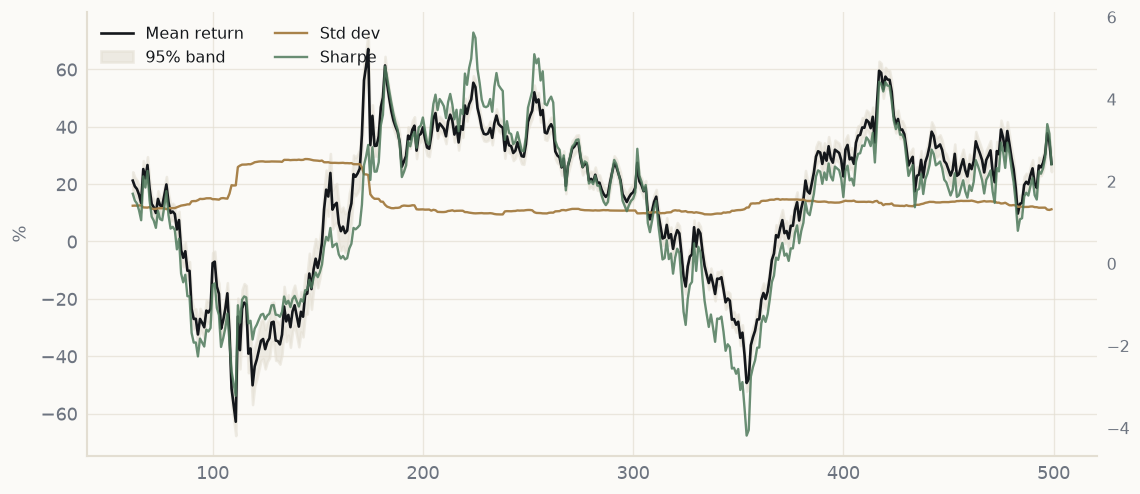
Rolling Statistics (63-day) with 95% Confidence Bands
Rolling Beta (63-day)
Volatility Clustering (ARCH Effects)
Volatility of Volatility
--%
Volatility Persistence
--
Half-Life (days)
--
ARCH Effects
DETECTED
Principal Component Analysis (PCA)
Explained Variance
Factor Loadings (PC1, PC2, PC3)
Condition Number
--
Effective Rank
--
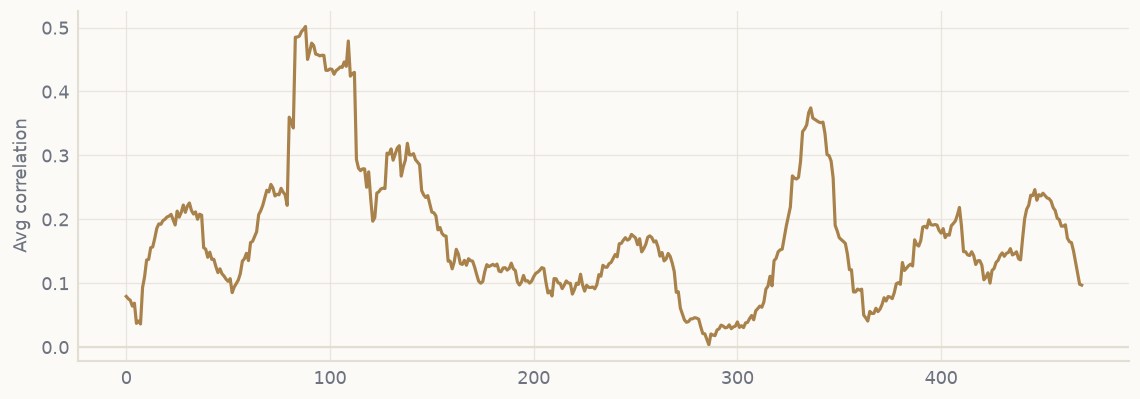
Rolling Correlation Analysis
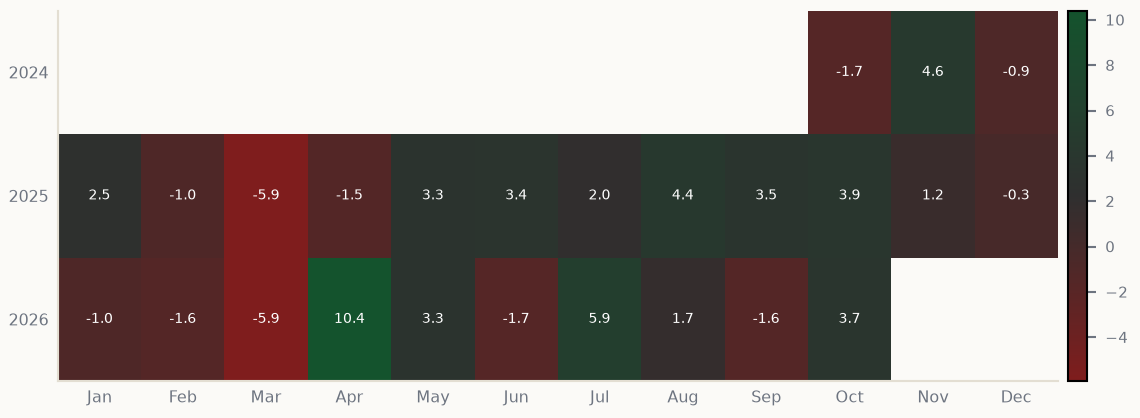
Monthly Returns Heatmap
Factor Exposure Analysis (Fama-French 5-Factor Model)
Market (β)
0.80
Systematic risk
Size (SMB)
0.182
Small cap premium
Value (HML)
0.291
Value premium
Alpha (α)
0.81%
Excess return
R²
77.2%
Model fit
Advanced Risk Metrics
Modified VaR (95%)
-1.1%
Modified VaR (99%)
-3.9%
Ulcer Index
0.044
Pain Ratio
5.52
Tail Ratio (95/5)
0.95
Kappa-3
16.02
Kelly Fraction
6.89
Half-Kelly
3.44
Risk Matrix
| Risk Factor | Value | Risk Level | Interpretation |
|---|
Stress Test Scenarios
AI Quantitative Analysis Report
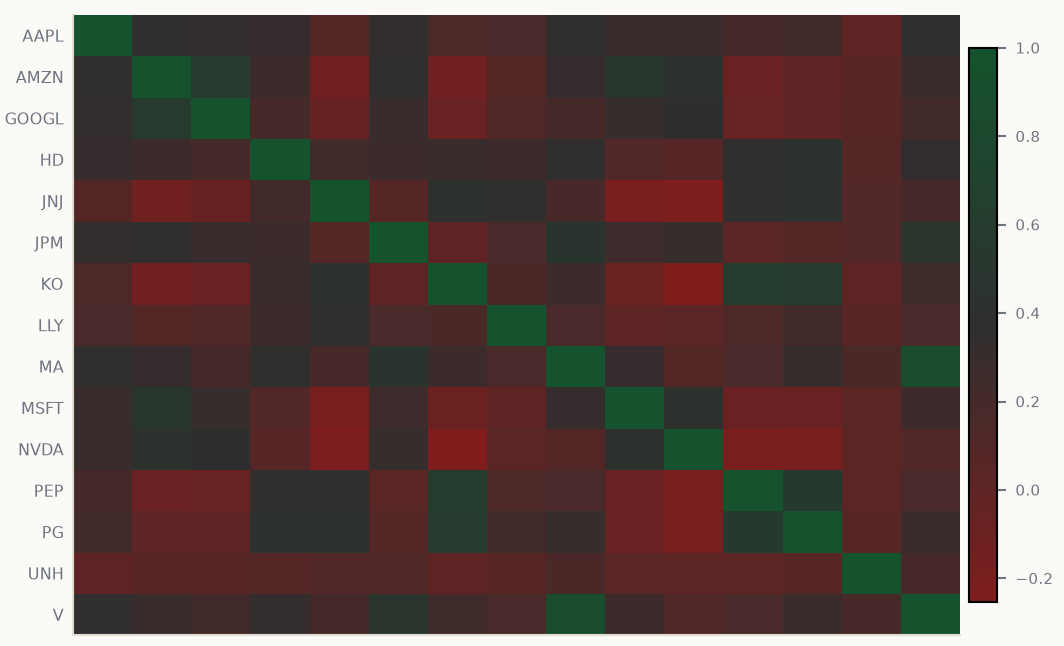
Asset Correlation Matrix
Want to analyze your own portfolio?
Register for free to save portfolios, run custom analyses, and access all features.
Portfolio Builder & Analysis
Build your portfolio and run comprehensive quantitative analysis